Público sênior atinge topo histórico na bolsa e dita ritmo de mercado que movimentará R$ 3,8 trilhões em 20 anos
Nos anos 1980, o economista D’Orto Neto, hoje com 67 anos, corria contra o relógio para estocar alimentos e caixas de leite antes que a hiperinflação destruísse o orçamento da casa. Ele tinha três filhos pequenos para sustentar. Sobreviver com uma família naquela época era uma aventura muito grande, relembra. Mais de três décadas após o Plano Real estabilizar a moeda, a corrida de D’Orto é outra. A movimentação dos investimentos.
D’Orto é a face visível de um fenômeno que redesenha o mercado brasileiro, composto por um grupo restrito de pessoas da economia prateada que, embora represente uma fração minoritária em número de contas, detém um total de R$ 408,9 bilhões em investimentos alocados entre a B3 e o Tesouro Direto. Eles são os sobreviventes da inflação que, hoje, financiam o Estado e as maiores empresas do país.
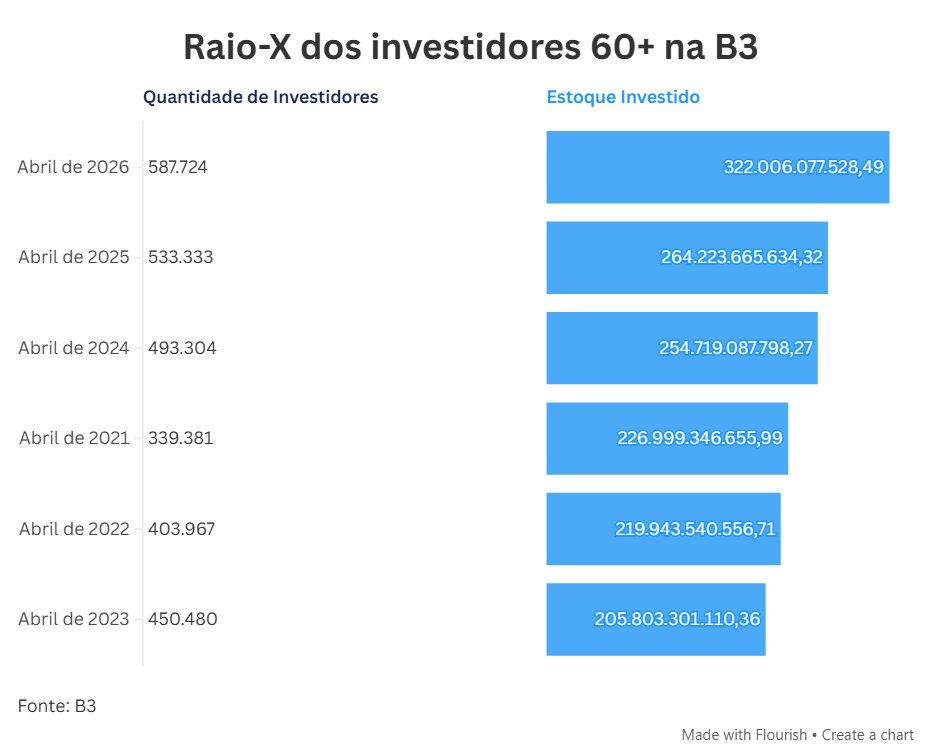
Os dados oficiais da B3 revelam que o volume sob custódia pertencente a investidores com 60 anos ou mais atingiu o topo histórico de R$ 322 bilhões em abril. Esse montante, distribuído por um universo de 587.724 CPFs, mostra que poucos investidores seniores concentram grandes somas. Os homens lideram com R$ 254,4 bilhões e as mulheres detêm R$ 67,5 bilhões.
No Tesouro Direto, embora apenas 15% dos investidores tenham 55 anos ou mais, esse grupo detém 37% do total de títulos públicos em custódia, somando R$ 86,9 bilhões — sendo R$ 44,5 bilhões na faixa de 55 a 64 anos e R$ 42,4 bilhões na faixa de 65+. Esse público não segue o estereótipo de idosos financeiramente passivos, mas dita tendências pela sofisticação. D’Orto mantém 70% do portfólio em renda fixa e 30% em renda variável, além de uma carteira de fundos e títulos conforme oportunidades. Na parcela de risco, investe em dividendos, fundos imobiliários e uma pequena fatia de 5% em criptomoedas para experimentar e ver como funciona.
Na renda variável, já fiz, em um dado momento, quando teve muita variação do dólar, fundos que estão aplicando em câmbio e tinha uma parcela em ouro também. Agora eu já saí, já não estou fazendo mais, mas eu giro sempre da medida que eu enxergo o cenário, acrescenta.
Prateados investem com previsibilidade
Esse cenário de busca por fluxo de caixa constante reflete com precisão as estatísticas de mercado da B3. Historicamente, os dados da plataforma mostram que o público sênior lidera a busca por grandes bancos e empresas consolidadas, além de fundos de tijolo com contratos de locação previsíveis, priorizando a liquidez correlacionada à geração de renda.
O que acontece também é que chega nesse momento da vida, as pessoas já adquiriram patrimônio, elas já têm mais tempo disponível também para entender as alternativas de investimento, então elas se sentem mais confortáveis em passar a experimentar outras alternativas, detalha a superintendente de negócios para pessoa física da bolsa, Christianne Bariquelli.
Bariquelli vê também que houve um processo de disseminação das plataformas de investimento e de avanço da educação financeira, alcançando diferentes perfis de investidores de forma transversal. Antes muitas pessoas tinham apenas conta em banco, enquanto hoje é comum ser cliente de diferentes instituições financeiras, incluindo corretoras.
Mudança estrutural sob a velhice
O próprio Tesouro Nacional mapeou essa mudança estrutural e passou a encarar o investidor sênior como estratégico. Esse público tende a prezar pela segurança e prazo de resgate na escolha pelos investimentos. Ao mesmo tempo, é um público que está chegando ou já está na fase de aposentadoria e que precisará, de imediato ou em poucos anos, de uma renda mensal, diz Bariquelli.
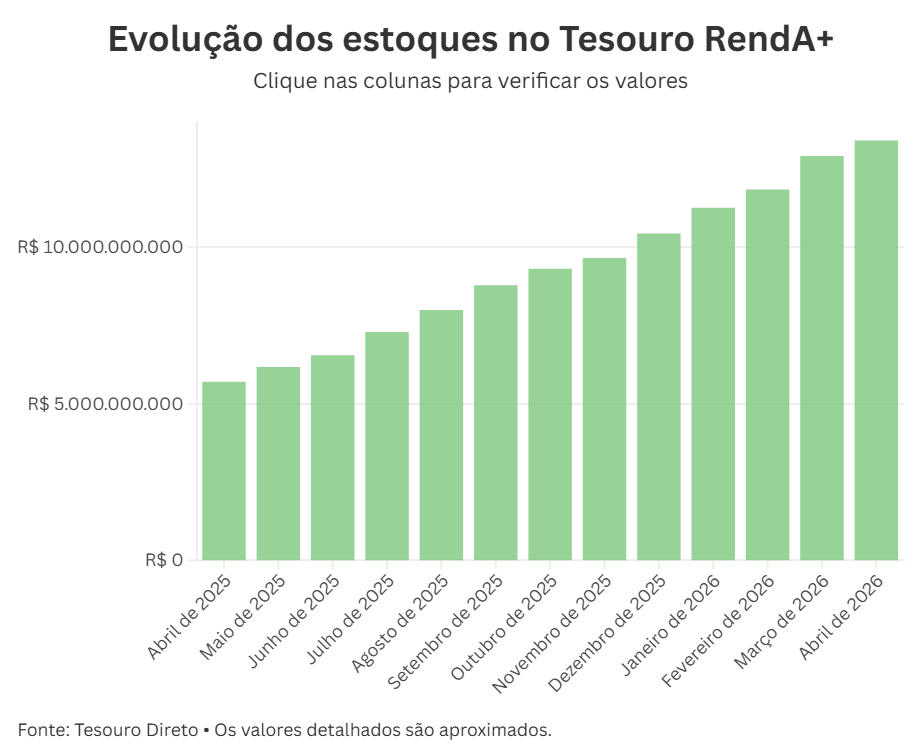
Essa percepção de necessidade de fluxo futuro foi a semente para o desenvolvimento de títulos estruturados como o Tesouro RendA+, voltado para a previdência complementar. Ele já atrai uma base de poupadores mais jovens que tentam antecipar o planejamento da velhice. No balanço de abril de 2026, o estoque alocado no RendA+ atingiu R$ 13,4 bilhões.
Expectativa de vida alta é avanço
Para o superintendente de educação da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), Marcelo Billi, essa movimentação em produtos fora do tradicional reflete a necessidade de repensar as teorias financeiras diante do aumento da expectativa de vida, que é um avanço civilizatório.
Esse avanço esbarra, porém, na desigualdade de renda histórica do Brasil. Billi destaca que uma parte importante da população não se preparou porque simplesmente não conseguia. Temos um pedaço grande, principalmente das classes C, D e E, vivendo historicamente em situação de vulnerabilidade social, com muita volatilidade de renda e pouco acesso ao mercado financeiro até os anos 1990.
A universalização do acesso ao mercado financeiro e da bancarização aconteceu neste século, acrescenta o superintendente, fazendo com que o contraste com as classes A e B seja violento. É esse grupo restrito, que sempre teve capacidade de planejamento e blindagem patrimonial, que dita o volume de R$ 322 bilhões sob custódia na B3 e preenche as estatísticas de sofisticação financeira.
O crédito e mais desigualdade
Se por um lado esse Brasil prateado esbanja liquidez e financia boa parte dos estoques do mercado, por outro esbarra em barreiras invisíveis erguidas pelo sistema tradicional quando o assunto é o acesso ao crédito produtivo ou à expansão de negócios.
A reportagem solicitou à Federação Brasileira de Bancos (Febraban) dados sobre o volume e taxas de crédito para o público prateado, incluindo recortes por idade, gênero e estados, além de uma série histórica e entrevista sobre regras de concessão e potencial de crédito para idosos. A entidade informou que verificou o pedido, mas não dispõe das informações solicitadas no momento.
O economista, professor universitário e conselheiro da Associação dos Analistas e Profissionais de Investimento do Mercado de Capitais do Brasil (Apimec Brasil), Ricardo Coimbra, destaca a necessidade de inovação na engenharia financeira de concessão de crédito.
Há um descompasso claro entre a análise de risco de balcão e a realidade patrimonial da longevidade. O mercado precisa desenvolver mecanismos de garantias baseados no estoque de ativos desses indivíduos, como a própria custódia bilionária que possuem na B3, em vez de barrar o crédito unicamente por restrições de idade cronológica, cita Coimbra.